El ataque contra el oleoducto Este-Oeste (Petroline) en Arabia Saudita, uno de los sistemas que a raíz de la guerra en Medio Oriente se transformó en estratégico para el suministro internacional de petróleo, podría incrementar la demanda internacional de los crudos de Latinoamérica, según un análisis de la consultora Rystad Energy.
Arabia Saudita informó el último viernes que debió poner fuera de servicio el oleoducto Este-Oeste tras recibir un ataque con drones proveniente desde territorio irakí, presuntamente ejecutado por células que responden a Irán. El primer ministro de Irak condenó el ataque y removió al comandante de la región donde se originó el lanzamiento de los drones.
El ataque coincide con una ofensiva de los rebeldes Hutíes en la costa oeste de Yemén, que este fin de semana tomaron el control de puntos claves en el estratégico estrecho de Bab al-Mandeb que conecta el Mar Rojo con el Golfo de Adén y la salida al Océano Índico. De esta forma, se está configurando una escalada en la guerra que amenaza con replicar en el Mar Rojo las dificultades vigentes para la salida del petróleo crudo por el estrecho de Ormúz.
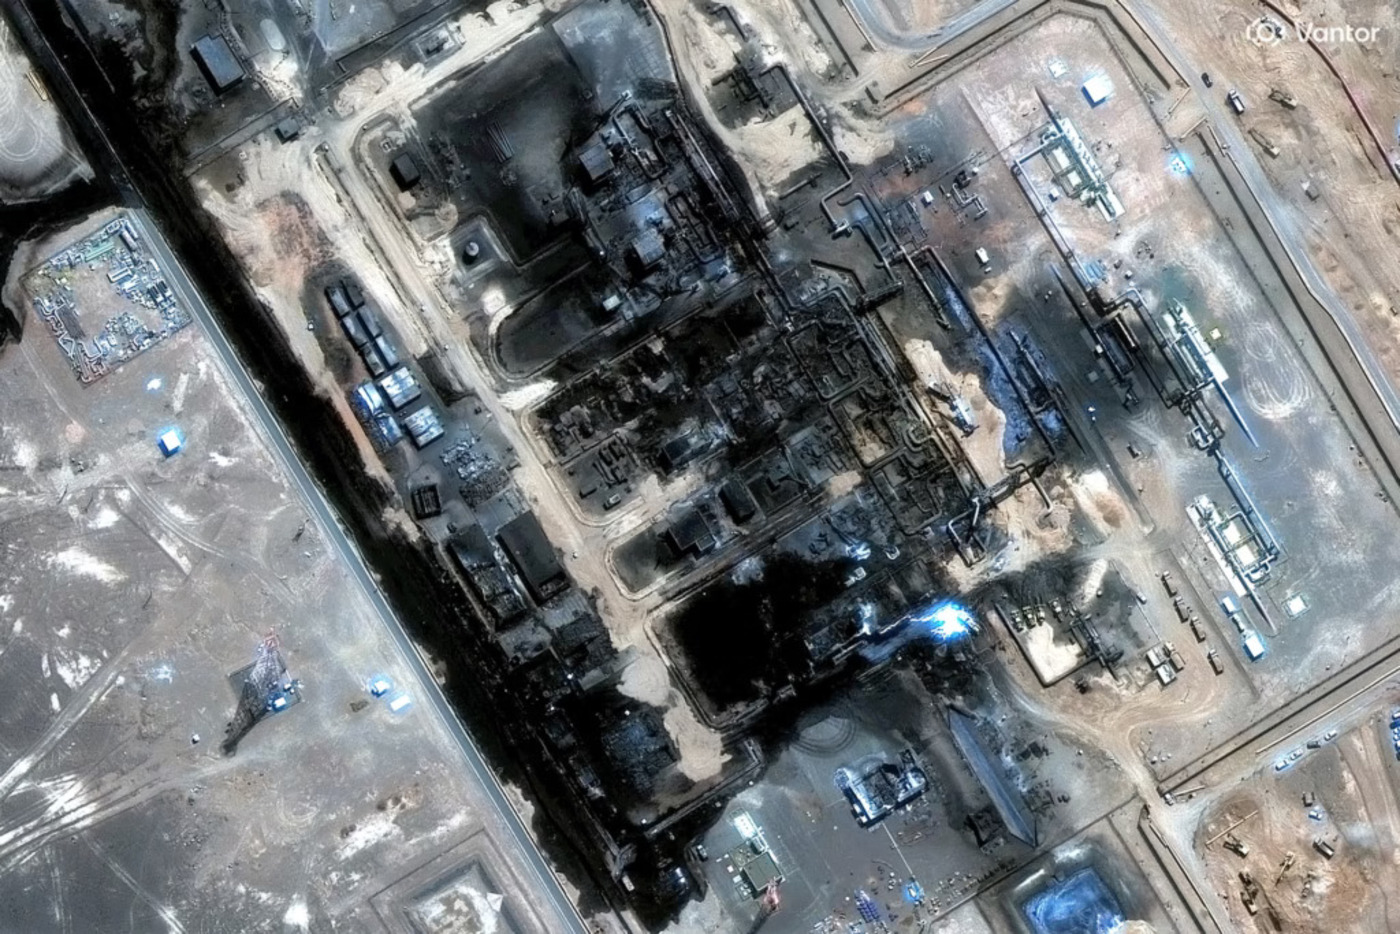
El oleoducto Este-Oeste, con una capacidad nominal de transporte de 7 millones de barriles por día, le permitió a Arabia Saudita redirigir una buena parte del flujo de su producción de crudo Yanbu hacia la exportación por el Mar Rojo. Sin embargo, esta infraestructura ahora quedó fuera de servicio por tiempo indefinido. Imágenes satelitales dan cuenta de que los drones destruyeron como mínimo una estación de bombeo, aunque el impacto sería más extenso.
Rystad Energy: mayor demanda para los crudos latinoamericanos
La consultora Rystad Energy evaluó en una nota difundida este lunes que esta disrupción pondrá a prueba la oferta y la demanda mundiales, al pasar de un mercado actualmente relativamente equilibrado a uno con un fuerte déficit de oferta en los próximos meses. El escenario base es una mayor demanda de crudos exportados desde Latinoamérica, Canadá y África.
Las cargas de crudo y condensado en la terminal de Yanbu en el Mar Rojo registradas por la consultora a principios de septiembre oscilaron entre 2,6 millones y 4,0 millones de bpd, cayendo en los últimos tres días y promediando 2,6 millones de bpd en los últimos siete días, medidas contra una capacidad nominal de transporte de 7 millones de bpd.
Es decir, los mercados mundiales y de Asia en particular deberán ajustarse a la pérdida de alrededor de 3 millones de bpd de crudo Yanbu, cuyo impacto se materializará dentro de cuatro semanas.
Las variedades saudíes que faltan son crudos agrios de densidad media. Crudos de la variedad Oman, Murban y Upper Zakum serían normalmente las alternativas más cercanas, pero sus propias rutas de carga siguen viéndose afectadas por la situación en el estrecho de Ormuz.
En consecuencia, las refinerías asiáticas competirán por una oferta mucho más reducida de barriles accesibles, entre ellos el ESPO, el WTI Midland, el crudo canadiense, las variedades de África Occidental y cualquier crudo ácido de la cuenca del Atlántico que pueda transportarse hacia el este.
Según Rystad, una interrupción de un mes en Yanbu dejaría fuera del mercado de exportación entre 78 y 120 millones de barriles. El mercado podría gestionarla inicialmente mediante la reducción de inventarios comerciales, el aplazamiento de cargamentos y compras agresivas en el mercado al contado (spot), aunque los flujos de crudo se volverían más largos y costosos.
“Un mayor volumen de barriles procedentes de Estados Unidos y América Latina se dirigiría a Asia —en gran medida rodeando el Cabo de Buena Esperanza—, mientras que Europa sustituiría el suministro saudí perdido con crudo de origen regional y atlántico”, sostuvo el informe.
En un escenario de interrupción de dos meses los mercados enfrentarían un faltante de aproximadamente entre 156 y 240 millones de barriles. En el mejor caso, esto requeriría una importante reasignación de los flujos globales de crudo. En el peor caso, el arbitraje normal sería insuficiente: las refinerías asiáticas tendrían que reescribir los programas de crudo, reducir los inventarios y reducir las corridas.
Más crudo WTI Midland, canadiense, brasileño y de África occidental se desplazarían hacia el este, dejando a las refinerías europeas compitiendo más agresivamente por los barriles del Mar del Norte, CPC, azerí, libio y otros barriles del Mediterráneo.
En cambio, en un escenario de tres meses sin oferta de crudo Yanbu faltarían aproximadamente entre 230 y 360 millones de barriles. Este volumen no puede reemplazarse únicamente mediante la reasignación en el mercado spot. Las refinerías asiáticas menos complejas o con peor configuración comenzarían a reducir su producción, ya que el crudo de reemplazo no estaría disponible, no sería adecuado o resultaría antieconómico tras los costos de flete.
Las reservas estratégicas de petróleo y los inventarios comerciales adquirirían una importancia creciente. La liberación de existencias podría paliar los retrasos en las llegadas, pero no recrearía la capacidad de exportación saudí.
Nicolás Deza