Del 26 al 30 de octubre, Bruselas fue sede de la European Hydrogen Week con la participación de alrededor de 220 empresas expositoras vinculadas a la cadena de valor del hidrógeno. Se conversó con Ivan Delibasic, director de Promoción de Hydrogen Europe, una de las entidades organizadoras del evento, para conocer qué falta para que esta tecnología deje de ser la energía del futuro y se convierta en la energía del presente en Europa.
Delibasic plantea tres acciones clave para acelerar su desarrollo: simplificación regulatoria, incentivos para los compradores e inversión en infraestructura.
La eterna energía del futuro
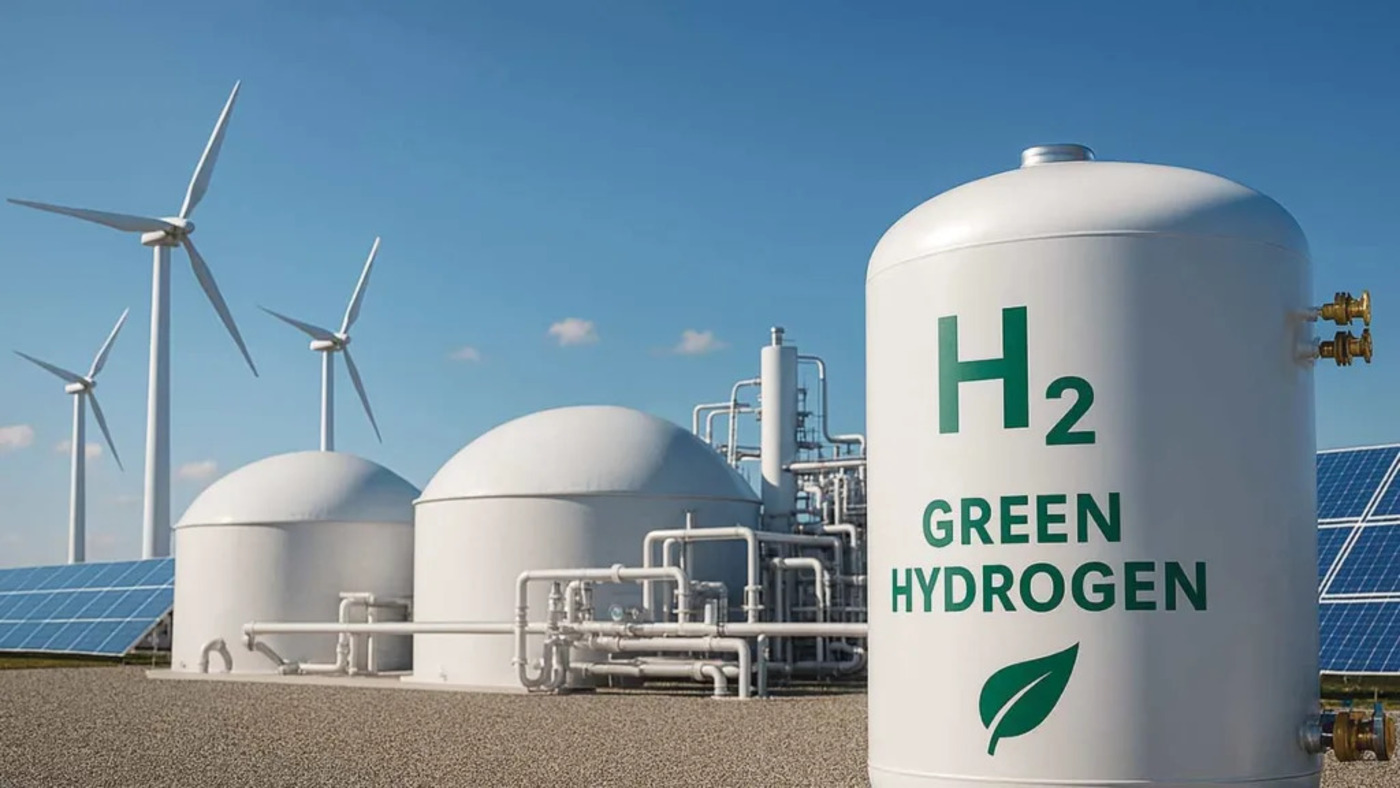
El hidrógeno verde -o hidrógeno renovable- se produce a través de la descomposición del agua en hidrógeno y oxígeno mediante un proceso de electrólisis, utilizando electricidad de origen renovable, a diferencia del hidrógeno gris o azul que se obtiene mediante gas natural (actualmente el más utilizado).
La Unión Europea hace años que busca desarrollar una industria de hidrógeno renovable como parte de su plan de descarbonización. En 2020 se presentó la Estrategia Europea del Hidrógeno con el objetivo explícito de convertir al hidrógeno en una herramienta para descarbonizar sectores difíciles de electrificar, desarrollar una cadena de valor industrial europea y reducir progresivamente la dependencia de combustibles fósiles.
“En términos políticos prácticos, [el hidrógeno verde] realmente ganó importancia con la anterior Comisión Europea y el Green Deal, con sus altas ambiciones climáticas. Aquí es donde se vio al hidrógeno renovable como el combustible del futuro”, explica Delibasic.
Sin embargo, la industria está lejos de alcanzar los objetivos 2030. Según el informe Clean Hydrogen Monitor 2026 de Hydrogen Europe, el continente cuenta con apenas 677 MW de electrólisis operativos, lejos de los 40 GW de electrolizadores y los 10 millones de toneladas anuales de hidrógeno renovable que la Comisión Europea planteó como objetivo seis años atrás.
“No estamos donde nos gustaría estar, pero vamos por el buen camino. Puede que lleve un poco más de tiempo de lo que se preveía hace un par de años. Quizás Europa fue demasiado ambiciosa en cuanto al ritmo al que esto podía lograrse”, admite Delibasic, aunque no lo ve como un fracaso: “Hay que tener en cuenta que el petróleo tardó unos 40 años en alcanzar una cuota del 10%, y el gas natural y la electricidad siguieron trayectorias igualmente largas. Llevamos aproximadamente seis años inmersos en este proceso, por lo que es demasiado pronto para emitir un juicio definitivo”.

La contradicción entre autonomía y competitividad
Los proyectos en operación se concentran actualmente en 10 países de Europa Occidental, con Alemania, Dinamarca y Suecia a la cabeza. Según el experto, esto se debe a que la zona concentra mayor actividad industrial, mayor parte de la producción de energía renovable, capacidad productiva significativa y, sobre todo, mayor capacidad fiscal por parte de los Estados miembros para respaldar dichos proyectos.
“Se trata de un sector aún incipiente que requiere apoyo, del mismo modo que la energía eólica y la solar lo necesitaron hace 25 o 30 años”, explica Delibasic. Respecto de Europa Central y del Este, amplia: “[esta zona] se encuentra en una situación en la que la generación de electricidad renovable apenas comienza -por no hablar de la producción de hidrógeno-, y donde los actores industriales aún no cuentan con la capacidad necesaria para asumir el desarrollo de algo que, cabe señalar, resulta considerablemente más costoso”.
Al respecto, el experto afirma que hoy el hidrógeno verde es especialmente caro y que el elevado costo de la electricidad representa la mayor parte del precio: “Mientras la electricidad y la energía sigan siendo caras en Europa, el hidrógeno producido a partir de ellas también será caro; no resulta realmente asequible”.
Para el experto, el debate en relación al precio también da lugar a una pregunta incómoda: ¿qué valor le otorga Europa a la capacidad de mantener la resiliencia en ciertos sectores críticos? El continente todavía depende de importaciones energéticas, por lo que apostar por esta tecnología podría contribuir a preservar cierto nivel de autonomía estratégica.
Al ser consultado por una posible dependencia de tecnologías chinas, especialmente la importación de electrolizadores, equipos claves para el proceso de electrólisis, Delibasic afirma que Europa tiene la capacidad de convertirse en un líder global en este ámbito: “Los electrolizadores se cuentan entre las escasas tecnologías del futuro en las que Europa sigue siendo competitiva a escala mundial”.
Según el experto, Europa conserva capacidades tecnológicas en este componente de mayor valor mientras puede comprar componentes de menor valor agregado en cadenas de suministro diversas y globalizadas.
Tres obstáculos para desarrollar la industria
Para acelerar el desarrollo del hidrógeno en Europa, Delibasic identificó tres desafíos principales: simplificar el marco regulatorio, incentivar la demanda y desarrollar la infraestructura necesaria para conectar los centros de producción y consumo.
En primer lugar, cuestionó la complejidad de la normativa europea, a la que calificó como “una pesadilla”. Esta preocupación se produce en medio del debate por la futura revisión de la Directiva de Energías Renovables (RED IV), que reemplazaría la normativa vigente (RED III), y cuyo borrador contempla flexibilizar los objetivos obligatorios de consumo de hidrógeno renovable con vistas a los objetivos climáticos de 2040. Hydrogen Europe advirtió en una carta conjunta que la eliminación de las cuotas específicas de combustibles renovables de origen no biológico (RFNBO) supondría “desperdiciar seis años de trabajo y provocaría una fuerte sacudida en el mercado, perjudicando a los pioneros y generando desconfianza en las políticas climáticas y energéticas de la UE”.
En esa línea, Delibasic señaló como segunda necesidad el tener un “apoyo claro por el lado de la demanda”. Para el experto, no alcanza con estimular la producción si las industrias no cuentan con incentivos para incorporar hidrógeno a sus procesos. También consideró fundamental desarrollar un mercado de compradores que garantice la viabilidad comercial de los proyectos.
Por último, destacó la necesidad de ampliar la infraestructura, la cual aún está en una etapa muy incipiente, “si no es que en fase de incubación”. Actualmente existen proyectos transfronterizos que incluyen iniciativas, gasoductos y proyectos de infraestructura planificados que aún están a la espera de aprobación. “Sin infraestructura, los centros industriales de Europa Occidental nunca estarán conectados con el resto del continente, que necesita esa conexión, pero cuenta con una menor capacidad de producción”, explica.
Uno de los más importantes es el corredor H2med que busca conectar la producción de hidrógeno en la Península Ibérica con Europa Central. Sin embargo, Delibasic admite que la infraestructura transfronteriza para el hidrógeno “sigue siendo un ámbito en el que se requiere mucho más trabajo y queda mucho por diseñar”.
Carla Mastroianni