Esta semana tuvimos inflación, canastas básicas, empleo y nuevos datos para entender qué está pasando con los dólares. También una polémica alrededor del oro del Banco Central que mezcló una discusión técnica bastante compleja con acusaciones mucho más contundentes que lo que muestra la información disponible. Vamos a ordenar esas cuestiones, porque reflejan una economía con un mercado cambiario estabilizado, pero con dificultades cada vez más claras para generar trabajo de calidad y recuperar la actividad. Arranquemos.
La polémica del oro
Primero, un poco de contexto. La discusión se refiere a una cobertura realizada en 2025. La Auditoría General de la Nación revisó y aprobó los balances del Banco Central, pero su titular, Juan Manuel Olmos, denunció una pérdida de alrededor de USD 1.000 millones asociada a esa operatoria. La respuesta de la autoridad monetaria fue que el resultado neto había sido positivo en unos USD 2.500 millones. ¿Cómo pueden convivir esos dos números?
La clave es distinguir el resultado de la cobertura del resultado conjunto con el precio del oro. Durante 2025, la cotización pasó de aproximadamente USD 2.650 a USD 4.300 por onza. Esa suba elevó el valor de las tenencias del Banco Central. Una pérdida en el instrumento utilizado para cubrirse puede coexistir, entonces, con una ganancia del conjunto de la posición.

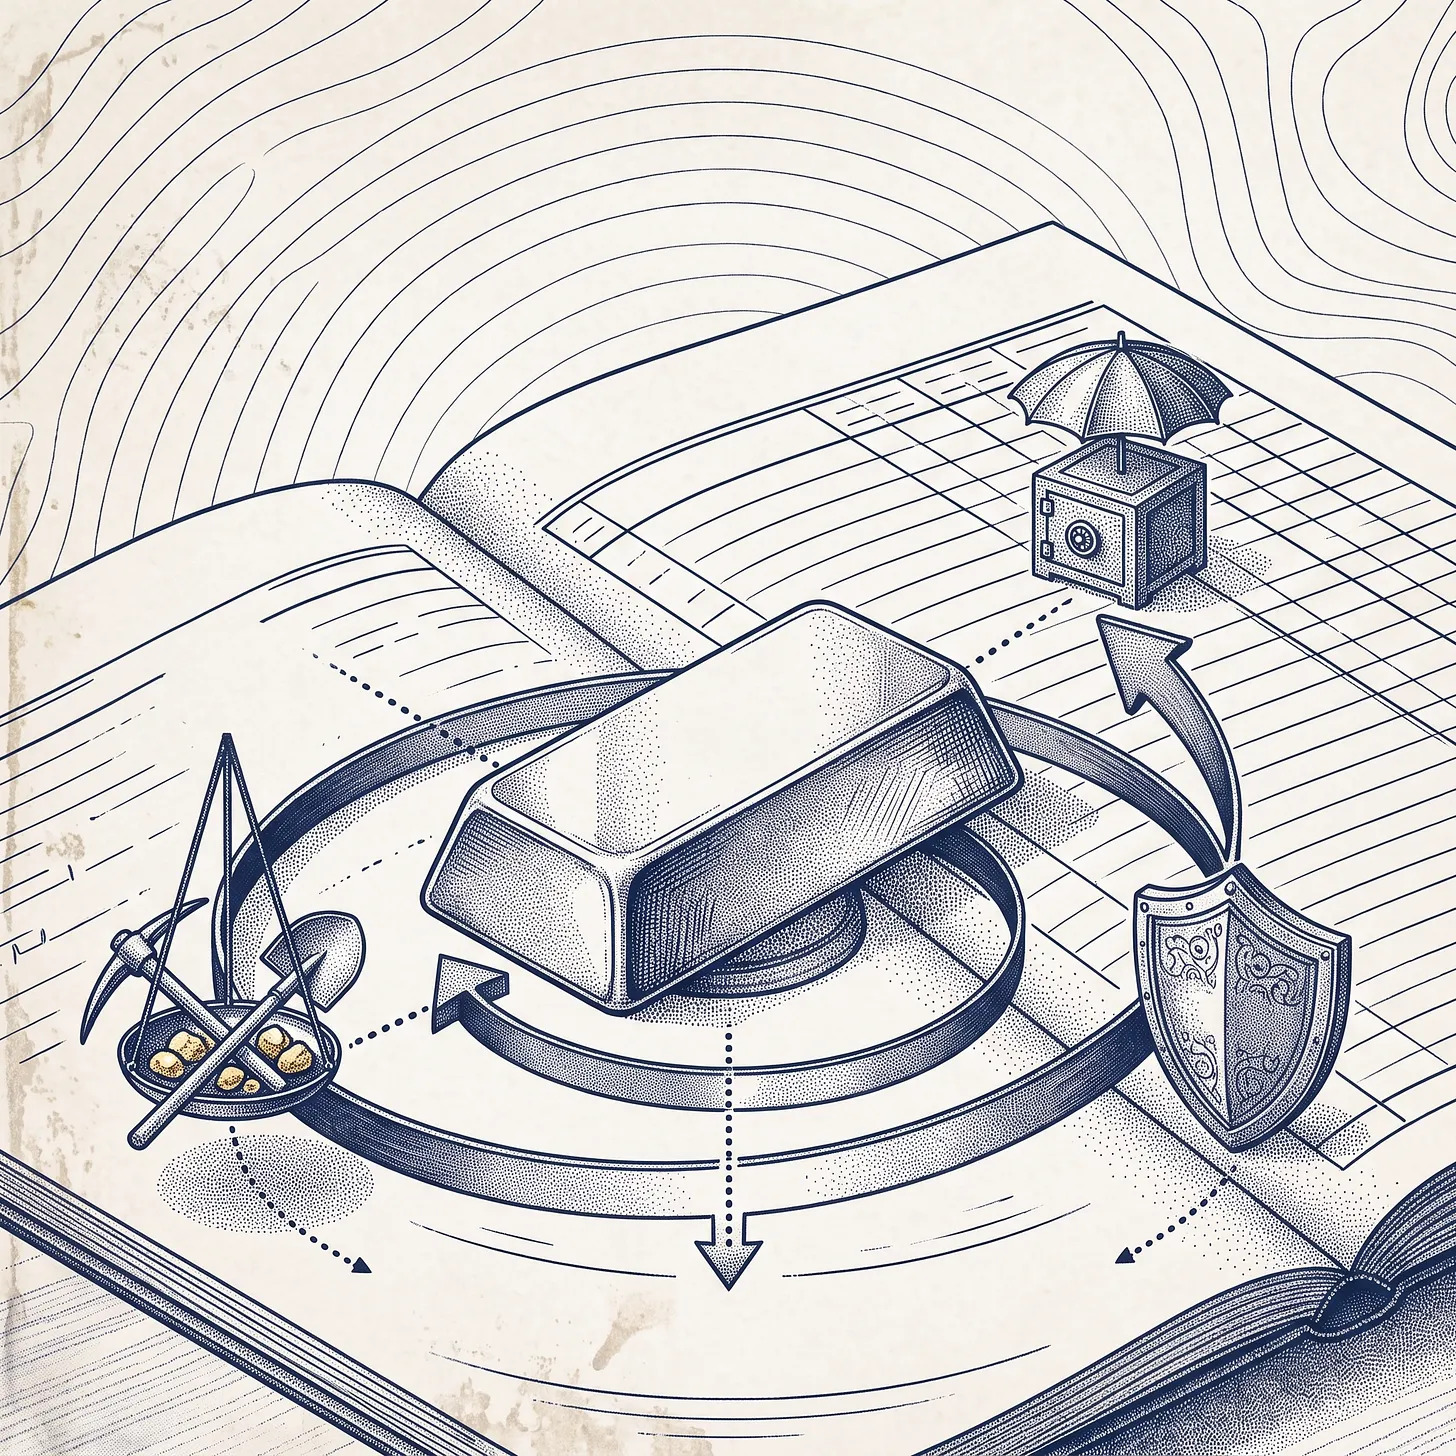
El problema es que todavía falta información oficial para entender cómo se diseñó la operación. Con los datos disponibles, la interpretación más plausible es que se habría utilizado una estrategia conocida como “collar”. No sabemos si esa reconstrucción refleja exactamente lo que se hizo, y los valores que siguen sirven para explicar su funcionamiento.
Lo primero importante que hay que aclarar es que, a principios de 2025, el BCRA contaba con muy pocas reservas y una parte importante de las mismas estaba compuesta por el oro. Frente a la suba importante que había tenido en 2024, la autoridad monetaria decidió cubrirse ante una posible caída (recordemos que, si eso sucediera, las reservas caerían automáticamente).
Una primera parte consiste en comprar un put, una especie de seguro que protege frente a una caída del precio. Si el piso se fijara, por ejemplo, en USD 2.400 por onza (aproximadamente un 10% por debajo del precio de ese momento), el Banco Central soportaría la baja hasta ese nivel y quedaría cubierto por debajo. El tema es que ese seguro tiene un costo: hay que pagar una prima.
Para financiarla, se puede vender un call. En ese caso se cobra una prima a cambio de comprometerse a pagar la diferencia si el oro supera determinado precio, por ejemplo, USD 3.800. La combinación permite cubrirse de una caída sin desembolsar toda la prima del seguro, pero limita cuánto se gana si el precio sigue subiendo, tal como muestra el gráfico debajo.

Eso es lo que habría sucedido. El oro terminó por encima del techo de la cobertura y el BCRA tuvo que pagar la diferencia. La tenencia se valorizó, pero una parte de esa ganancia quedó compensada por el resultado negativo del derivado. En las magnitudes aproximadas utilizadas en el ejemplo, una valorización de USD 3.500 millones terminó dejando un resultado neto de USD 2.500 millones (por el pago de aproximadamente USD 1.000 millones por el call)
¿Fue una maniobra especulativa? Con la información que tenemos, no parece una caracterización adecuada. En un contexto de pocas reservas, protegerse de una caída del oro puede ser razonable. Otra discusión es si se buscó ahorrar demasiado en la prima o se cubrió una proporción excesiva de la posición. Sobre eso faltan datos. Que el resultado conjunto haya sido positivo no alcanza para evaluar la estrategia, del mismo modo que mirar únicamente la pérdida del derivado tampoco permite hacerlo. El Banco Central debería mostrar la posición y explicar la decisión.
Los dólares vuelven a aparecer
En el mercado cambiario hubo una noticia positiva. Después de un septiembre con compras prácticamente nulas, en las primeras semanas de octubre el Banco Central volvió a adquirir divisas de manera significativa.

El dato es especialmente relevante por el momento del año. Históricamente, la oferta de dólares estuvo muy condicionada por la liquidación agropecuaria, con una mayor disponibilidad durante la cosecha (entre marzo y junio) y meses más complicados hacia septiembre y octubre. Que ahora el Banco Central esté comprando en ese tramo es una señal muy buena. Esto se explica principalmente por tres motivos: la eliminación de la regulación cambiaria que hacía que los exportadores estén obligados a vender (cambiar por pesos) inmediatamente los dólares rompió un poco con esa estacionalidad, la aparición de un nuevo sector que provee divisas todos los meses como es Vaca Muerta y el fuerte incremento que se viene observando desde el inicio de la gestión de Milei de la deuda privada (colocaciones en dólares de empresas argentinas, las famosas ONs u obligaciones negociables).
Ahí aparece un punto para monitorear. Las colocaciones de deuda de empresas fueron importantes, pero su emisión no implica que todos esos dólares se vendan inmediatamente en el mercado cambiario. Según el vicepresidente del BCRA, todavía quedan unos USD 4.400 millones pendientes de liquidación. Ese remanente puede sostener la oferta durante los próximos meses.
El tema es que las nuevas colocaciones fueron prácticamente nulas en las primeras dos semanas de octubre, en un contexto internacional más difícil. No representa un problema inmediato por los fondos que todavía faltan ingresar. Pero si esa interrupción se prolonga hacia noviembre y diciembre, empezaría a sentirse la ausencia de una fuente de dólares que tuvo un papel importante en la estabilidad cambiaria.

La inflación tiene inercia
La inflación de septiembre fue del 1,9%, por encima del 1,7% de agosto. Era un resultado esperado por las consultoras y por las proyecciones del mercado. Buena parte de la diferencia estuvo en los precios estacionales, que habían ayudado a bajar el índice de agosto y en septiembre jugaron en sentido contrario.
Por eso conviene mirar la inflación núcleo, que deja afuera los estacionales y los regulados. Ese indicador bajó un poco, pero sigue moviéndose alrededor del 1,5%-1,8% mensual desde hace más de un año. La pregunta, entonces, es por qué cuesta perforar ese piso con un dólar estable y una cantidad de dinero controlada.

Ahí aparece la inercia: muchos precios se ajustan mirando la inflación pasada y transmiten esa dinámica hacia adelante. Un sindicato negocia una paritaria tomando como referencia lo que ocurrió con la inflación pasada. Las jubilaciones se actualizan con la inflación de dos meses atrás. Las tarifas también tienen mecanismos de ajuste. Esas revisiones trasladan la inflación pasada hacia adelante, generando inercia, y hacen que el proceso no desaparezca automáticamente al frenar la emisión o mantener el dólar estable
Esto no significa que la estabilidad monetaria, fiscal y cambiaria sea irrelevante. Significa que no alcanza con controlar la cantidad de dinero y esperar una fecha a partir de la cual la inflación deje de existir, tal como postula Milei. La desinflación lleva tiempo, tiene avances y retrocesos y requiere que las distintas variables se vayan acomodando.
Las proyecciones del top 10 del relevamiento de expectativas del mercado (REM) confirman lo anterior. Como se puede observar en el gráfico debajo, para 2027 la trayectoria presentada se ubica en torno al 1,6% por mes, una inflación prácticamente similar a la de los últimos meses. Para que la inflación “empiece con cero” va a haber que esperar.

Las canastas y el trabajo
Otro dato positivo fue que, en septiembre, las dos canastas básicas aumentaron por debajo de la inflación. La alimentaria (que define la línea de indigencia) se ubicó cerca de $739.000 para una familia de 4 personas y la total (que define la línea de la pobreza) en $1.632.500. El dato es especialmente relevante porque ambas canastas venían incrementándose por encima de la inflación (40% anual y 33% anual, respectivamente) y los salarios (29% anual, tomando como referencia la evolución del salario promedio del sector privado formal).
Este es uno de los factores principales que explica el fuerte aumento que tuvo la pobreza en el primer semestre del año, y que según el nowcast que elabora Martín González Rozada, se habría incrementado nuevamente en el tercer trimestre del año.
La destrucción de empleo formal no para
Otro dato que salió esta semana fue el del empleo formal, que por decimocuarto mes consecutivo, volvió a mostrar una caída. En el último año se perdieron cerca de 135.000 puestos privados formales y casi 23.000 públicos.

Parte de esa pérdida fue absorbida por ocupaciones de menor calidad. Eso ayuda a entender por qué no hay un salto equivalente del desempleo, pero no convierte la transformación en una buena noticia. El trabajo informal suele tener ingresos más bajos, menos cobertura y mayor inestabilidad. Y el monotributo, aunque es una categoría registrada, tampoco equivale a un puesto asalariado formal.
Es tan malo el desempeño, que ni siquiera los sectores “ganadores”, es decir, los que muestran una mejora de la actividad en lo que va de la gestión de Milei, generaron empleo. Como muestra el gráfico debajo, en la actualidad se ubican un 2% por debajo. Entre los sectores “perdedores”, la caída del empleo ronda el 6%.

La réplica del gobierno es que no hay que mirar solo el empleo formal, sino el total. Allí se observa que, entre el segundo trimestre de 2023 y el mismo trimestre de 2026, se sumaron casi 465.000 puestos. Sin embargo, esa variación combina una caída de unos 274.000 empleos privados formales y 26.000 públicos con una expansión del empleo no registrado y del trabajo no asalariado.

Además, estamos contando puestos, no necesariamente personas distintas. Una misma persona puede sumar dos o tres trabajos para compensar la caída de sus ingresos. Por eso, presentar únicamente el aumento total deja afuera una parte central de lo que está pasando. La calidad del empleo y los ingresos que permite obtener también importan y claramente se están deteriorando, y por ahora la reforma laboral no hizo nada para contrarrestarlo. Hasta la semana que viene.
Juan Manuel Telechea