En apenas dos meses, el riesgo país argentino pasó de alrededor de 400 a más de 600 puntos. Un aumento cercano al 50% que abre una pregunta incómoda para el gobierno: ¿cuánto explica la oposición y cuánto tiene que ver con los resultados del propio programa económico? Es tentador elegir una sola respuesta. Pero los datos de actividad, ingresos, empleo y dólares que vimos esta semana obligan a mirar el problema completo. Arranquemos.
El deterioro que llega al bolsillo
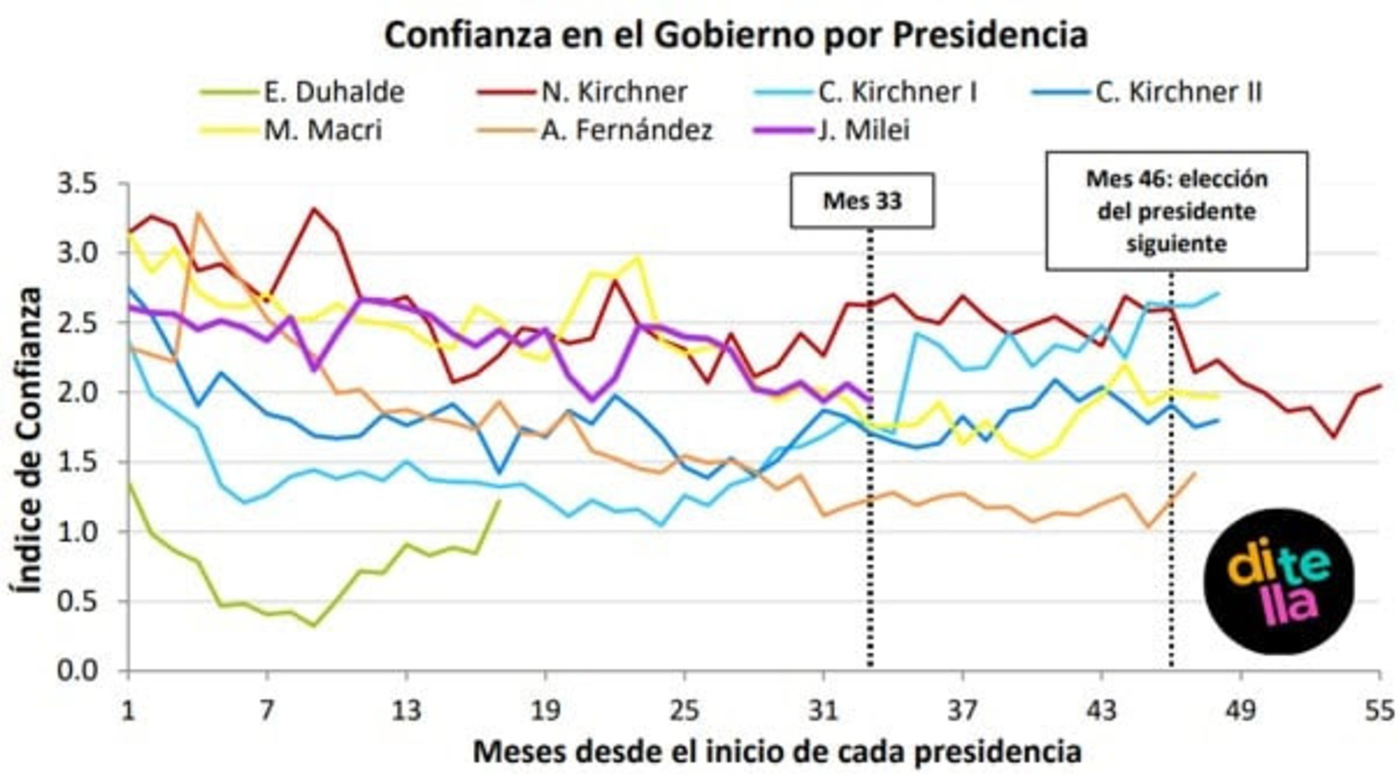
El índice de confianza en el Gobierno cayó casi 6% en septiembre y volvió a ubicarse entre los valores más bajos de la gestión de Milei. No obstante, comparado con otros presidentes a esta altura del mandato, el nivel sigue siendo relativamente alto. La capacidad del Gobierno para conservar apoyo, pese al desgaste, no desapareció, pero es un llamado de atención el nivel en el que se encuentra.
Una explicación posible está en la economía. Si dejamos de lado los primeros meses de 2024, cuando una parte de la sociedad podía atribuir la crisis a la herencia recibida o aceptar el ajuste como un sacrificio transitorio, los indicadores actuales reflejan uno de los momentos más difíciles de esta gestión.
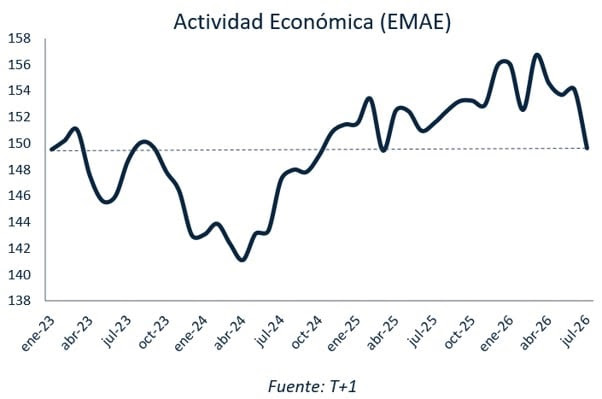
En términos del PBI, la fuerte caída de julio ubica a la actividad en los niveles más bajos desde hace 2 años y es similar al que había a fines del 2023. En lo que va del año la contracción de la economía supera el 4%, y si bien para el dato de agosto se estima un repunte significativo (de 1,5-2%), no alcanzaría a recuperar lo perdido en julio y dejaría a la economía en las puertas de una recesión.
El ingreso muestra algo parecido. Una estimación de Equilibra para unos 14,5 millones de personas —asalariados registrados, empleados públicos y jubilados— ubica el ingreso real alrededor de 8% por debajo del nivel de 2023. Si se actualizan los ponderadores de precios para captar mejor el peso de los servicios, la pérdida se amplía. Y si se mira el ingreso disponible, es decir, lo que queda después de pagar gastos obligatorios, la caída ronda el 16%.
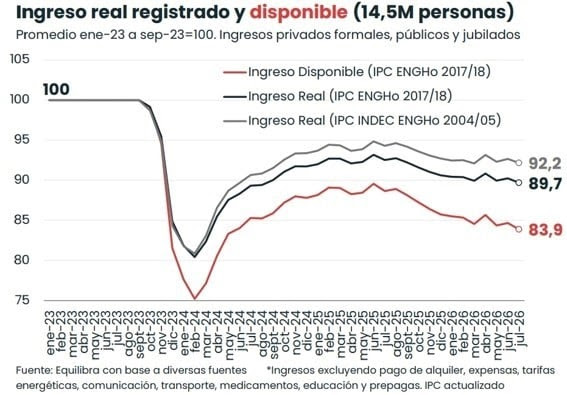
Acá hay una distinción que me parece central. Muchas tarifas y otros precios regulados estaban atrasados. Corregirlos era necesario para sostener la provisión y la calidad de esos servicios. El tema es que esa corrección encareció gastos que las familias no pueden dejar de pagar. Por eso, aun cuando una parte del ajuste de precios relativos tuviera una justificación económica (un problema heredado de la gestión anterior), el “salario de bolsillo” cayó con fuerza y ese es el ingreso que le importa a la gente.
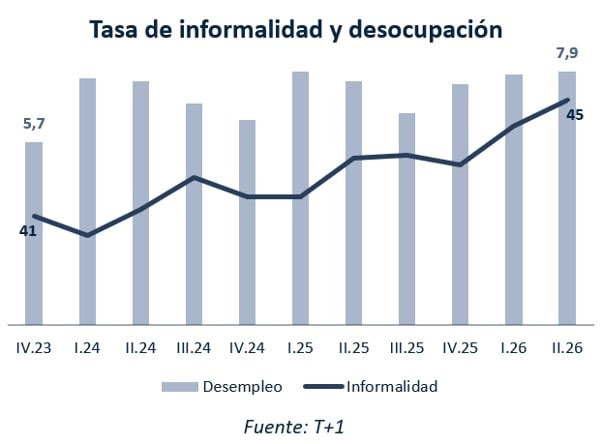
Por el lado del mercado laboral sucede lo mismo. La tasa de desempleo supera en más de dos puntos la del último trimestre de 2023 y se encuentra en el valor más alto de esta gestión. La informalidad también creció de manera sostenida. La comparación con el cierre del gobierno anterior tiene sus límites, porque aquel período estuvo atravesado por políticas expansivas y desequilibrios macroeconómicos que eran claramente insostenibles. Pero el deterioro también se observa al mirar solo la trayectoria posterior: menos empleo privado registrado, menos empleo público y más personas que terminan en trabajos informales o desocupadas.
La confianza política no depende únicamente del bolsillo. Sin embargo, sería difícil separar su caída de una economía que combina actividad débil, pérdida de ingreso disponible y un mercado laboral cada vez más frágil.
El riesgo externo y el problema local
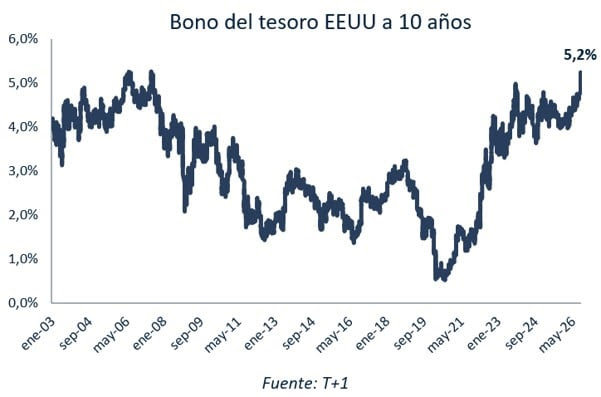
A esta situación se le sumó un shock financiero internacional. En Estados Unidos, las tasas de los bonos del Tesoro a diez años llegaron a niveles que no se veían desde antes de la crisis de 2008. Esto responde en lo inmediato al aumento de la expectativa de inflación por parte del mercado norteamericano (apalancado por un nuevo presidente de la FED, Kevin Warsh, que vino con un discurso más orientado a combatir este problema), pero por detrás hay otros factores como el elevado déficit fiscal de esa economía, el shock de precios que implicó el aumento de aranceles por parte de Trump y el surgimiento de los “hyperscalers” (las empresas de IA que se están expandiendo a una velocidad sin precedentes y que, para ello, necesitan financiamiento, lo cual compiten contra la colocación de deuda por parte del tesoro norteamericano, impulsando al alza las tasas).
El aumento de las tasas impacta de manera negativa en los países emergentes, a través de lo que se denomina “flight to quality”, es decir, los capitales se van de esos países hacia EEUU, atraídos por el aumento de las tasas y por ser bonos más seguros. El problema es que Argentina reaccionó mucho más que el promedio regional. Tal como se puede apreciar en el gráfico debajo, mientras que el riesgo soberano de otros países latinoamericanos apenas subió, el argentino saltó de unos 400 a más de 600 puntos (el gráfico es de unos días atrás, por eso la diferencia). El contexto internacional importa, pero por sí solo no alcanza para explicar esa divergencia.
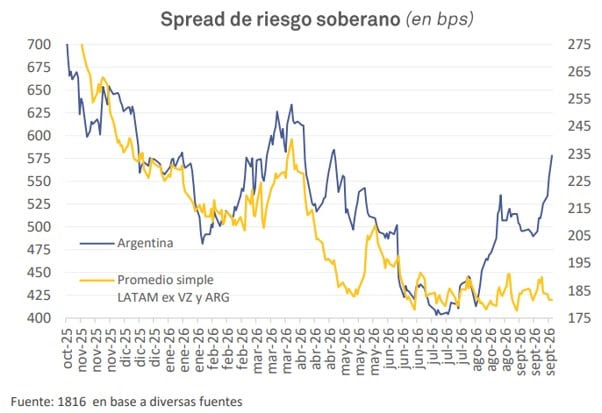
El Gobierno atribuye buena parte de la suba al temor a un regreso del peronismo, el famoso riesgo “kuka”. No es una preocupación inventada: el mercado mostró en otras elecciones que penaliza la posibilidad de políticas que, a su juicio, compliquen el pago de la deuda. El salto previo a las elecciones del año pasado y la caída posterior a la victoria nacional de Milei son parte de esa evidencia.
Si bien lo anterior sirve para explicar el hecho de que en Argentina el riesgo país sea más sensible frente a otras economías (donde no hay tanta diferencia entre las políticas económicas del oficialismo y la oposición), eso no puede explicar el salto reciente. La oposición (y sus candidatos), son los mismos que hace 2 meses atrás. No cambió nada en ese sentido que pueda explicar dicho salto.
En cambio, sí se conocieron nuevos datos de actividad, pobreza e ingresos que describen un panorama social más complicado. Mi interpretación es que los inversores empezaron a preguntarse si el programa económico puede sostener apoyo político suficiente para llegar a la elección del año que viene y ser revalidado. La eventual vuelta de la oposición entra en ese cálculo, pero la señal nueva proviene también de los resultados del oficialismo, el riesgo “peluka”.
Los dólares que entran y los que faltan
La misma tensión también afectó al mercado cambiario. Tal como se desprenden de los datos de agosto y del gráfico debajo, hubo tanto una menor oferta de divisas (por el lado de la balanza comercial y la colocación de deuda del sector privado) como una mayor demanda, lo que derivó en una caída de las reservas internacional del Banco Central.
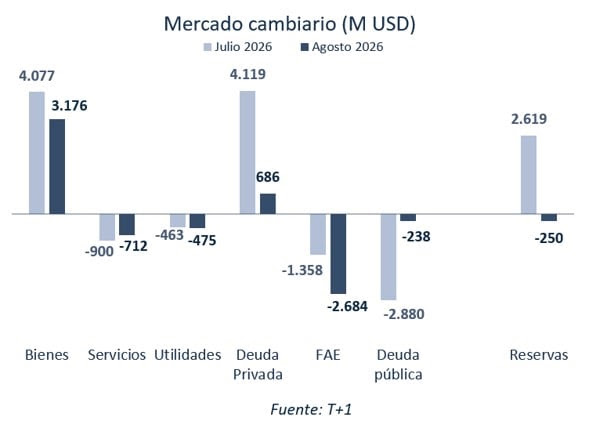
Una parte era esperable. La liquidación de exportaciones se concentra en determinados meses y el tercer trimestre suele ofrecer menos dólares. Además, las tasas internacionales elevadas afectaron los flujos financieros. Hay también una señal más favorable. Los datos que tenemos de septiembre muestran que las colocaciones en moneda extranjera no solo repuntaron, sino que mostraron el nivel más elevado del año, superando los USD 4.000 millones.
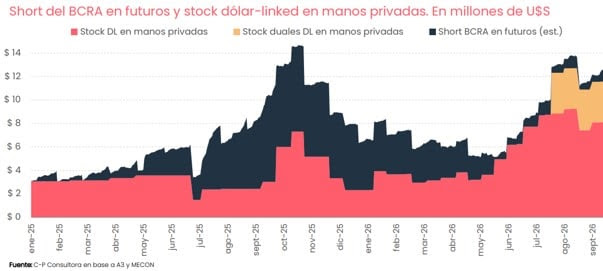
De todos modos, la estabilidad del dólar no significa que el Banco Central esté al margen. Desde junio creció la cobertura cambiaria que ofrece mediante futuros y bonos vinculados al dólar. Esa intervención ayuda a moderar las presiones sobre la cotización. Por eso, describir al dólar como completamente libre pasaría por alto una pieza del funcionamiento actual del mercado. Tampoco alcanza para afirmar, sin más, que está ‘pisado’: el punto es reconocer que la estabilidad requiere una intervención cada vez más importante.
La pregunta por 2027
El aumento del riesgo país tiene una consecuencia más concreta: encarece la deuda que el Gobierno necesita emitir. Eso quedó claro cuando el gobierno decidió frenar las colocaciones quincenales de deuda en moneda extranjera que venía realizando anteriormente. El tema es que el programa financiero para 2027 contempla entre las fuentes previstas unos 5.000 millones de dólares por emisiones de ese tipo. Al estar frenadas, esto pone dudas respecto de la capacidad de pago. Si bien hasta ahora el gobierno siempre mostró su capacidad para conseguir fuentes de financiamiento alternativas, eso no quita que por ahora las dudas existan.
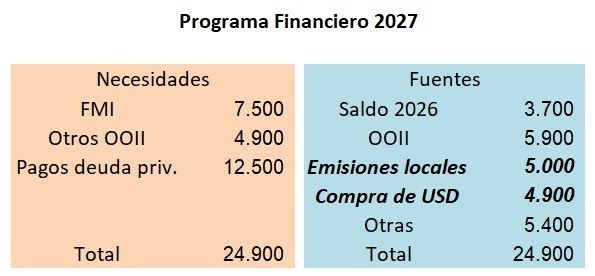
Reemplazarlo por más compras de dólares tampoco sería sencillo: duplicar esa demanda agregaría presión sobre el tipo de cambio, justo en un año electoral que suele traer más incertidumbre. El repunte de las emisiones privadas en septiembre ayuda a entender que el financiamiento no desapareció por completo, pero no resuelve automáticamente la necesidad del Tesoro.
Ahí se juntan las dos preocupaciones que estuvimos analizando. Por un lado, una economía débil puede erosionar el respaldo político del Gobierno. Por el otro, ese mismo temor encarece el financiamiento que el programa necesita para atravesar 2027. Para que el riesgo país baje de manera sostenida no alcanza con discutir quién está enfrente. Si el gobierno quiere lograr la reelección, tiene que mostrar que su programa no solo es sostenible en términos fiscales y financieros, sino también en términos de actividad e ingresos. Nos vemos la semana que viene.
Juan Manuel Telechea