En octubre, el BIS, al que suelen llamar el banco central de los bancos centrales, publicó un informe que acá pasó casi desapercibido. Dice que el gasto de capital de los cinco mayores hiperescaladores de Estados Unidos va a superar los 800.000 millones de dólares a fines de 2026, cerca del 2,5% del PBI de ese país, y que esa expansión se financia cada vez más con bonos de largo plazo y con vehículos fuera de balance. Mientras tanto, en el Congreso argentino se discute el Súper RIGI para traer centros de datos de esa misma ola. Si el negocio global se financia a treinta años con fierros que duran cinco, ¿quién absorbe la diferencia cuando esos fierros se instalen en la Patagonia? Esa es la pregunta argentina que nadie está haciendo.
La respuesta corta: hoy nadie lo sabe con precisión, y eso es lo que preocupa en Basilea. El informe no habla de una crisis inminente. Habla de algo más incómodo: una arquitectura financiera en la que el riesgo existe, crece y se reparte entre actores que no siempre se ven desde afuera.
Deuda que no se ve
Los números ayudan a medir la escala. Hasta septiembre, esas cinco empresas emitieron 222.000 millones de dólares en bonos, y la mayor parte fue a largo plazo. Esa porción ya supera el 10% de toda la deuda de largo plazo que emitió el Tesoro estadounidense en el año. Si se miran solo los bonos a diez años o más, los hiperescaladores pasaron de representar el 1,5% de la emisión bruta del Tesoro en 2024 al 13% en 2026. En dos años, un puñado de empresas tecnológicas se volvió un competidor serio del gobierno más grande del mundo en el tramo largo del mercado.
Esa es la deuda que se ve. La otra viaja por vehículos de propósito especial que son dueños de los edificios, emiten deuda respaldada por esos activos y le alquilan la capacidad al hiperescalador, que a veces garantiza el valor residual. Según fuentes de mercado citadas por el BIS, este año se colocaron entre 75.000 y 100.000 millones de dólares en ese tipo de instrumentos. Moody’s calcula que los compromisos de arrendamiento de centros de datos llegaban a 1,2 billones de dólares a mediados de año, y que unos 820.000 millones corresponden a contratos que todavía no empezaron. Esos contratos se informan pero no cuentan como deuda, y las garantías se registran por poco o nada hasta que el pago se vuelve probable. No hay nada ilegal en esto. Simplemente es difícil saber dónde está cada dólar de riesgo.
Plazos que no cierran
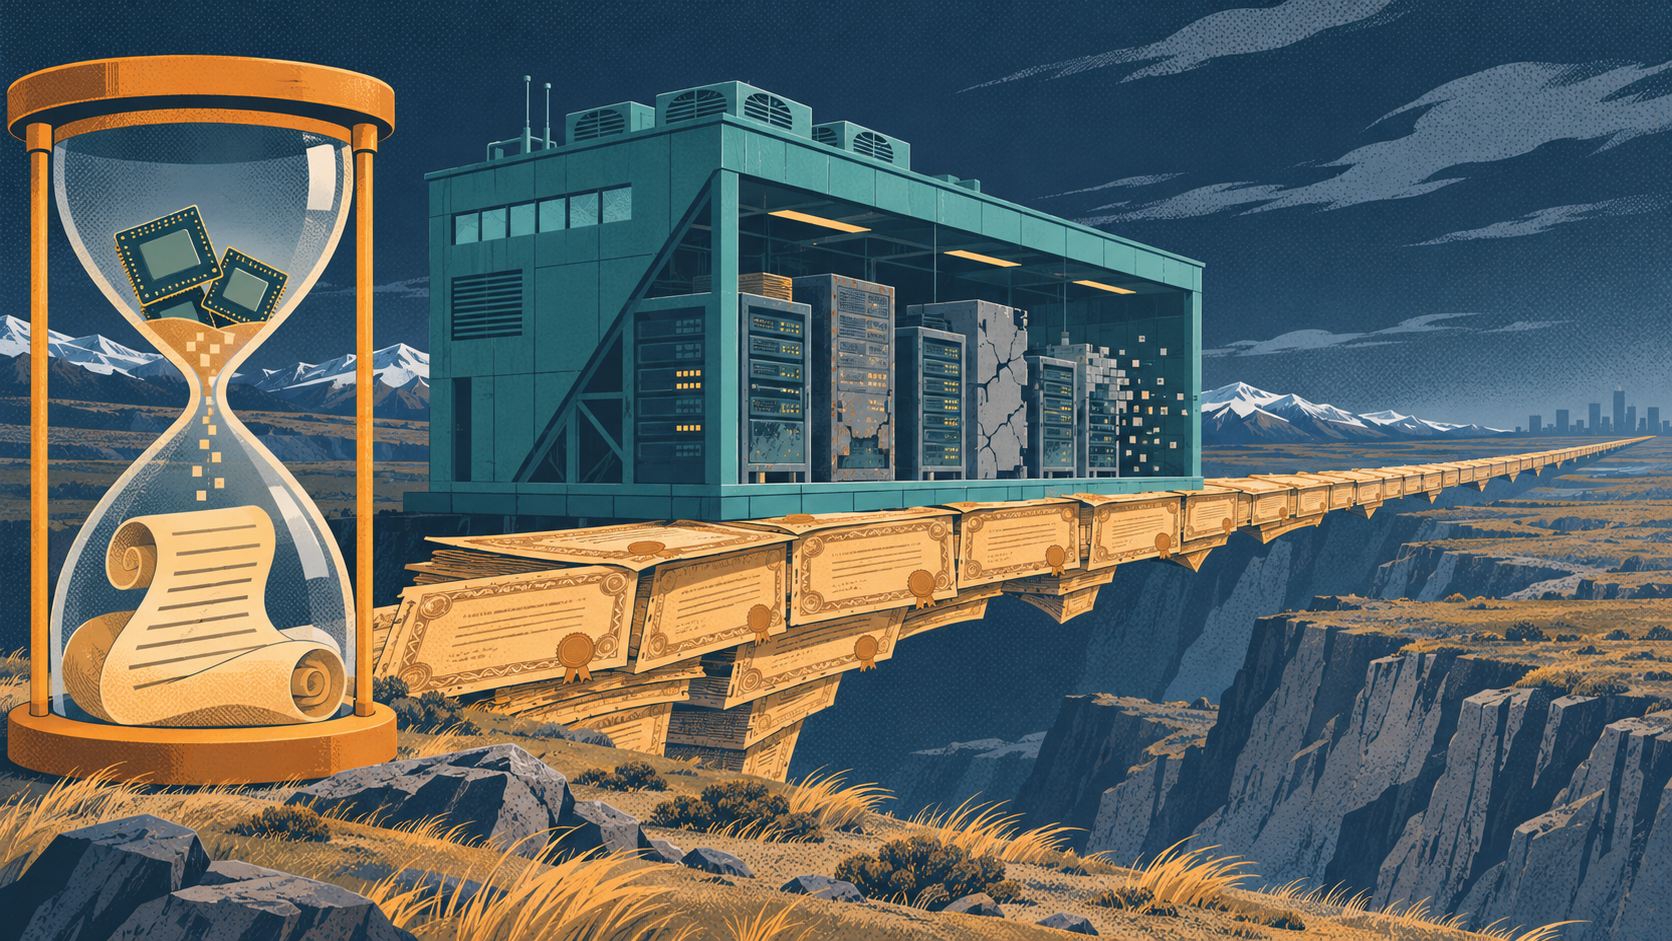
El problema de fondo es de calendario. El equipamiento que llena esos edificios tiene una vida útil de cuatro a seis años, y por eso los hiperescaladores piden contratos iniciales cortos con opción de renovar. La deuda que paga el edificio, en cambio, se coloca a veinte o treinta años. Entre una cosa y otra queda un hueco, y el BIS lo describe sin rodeos: si el inquilino no renueva o rescinde, el vehículo tiene que salir a buscar otro cliente o vender activos, y eso presiona los precios de reventa. Ya en junio, en su informe anual, el organismo había comparado este momento con la fiebre de los ferrocarriles británicos, la electrificación de los años veinte y el boom puntocom: avances tecnológicos genuinos que atrajeron más capital del que sus retornos terminaron justificando.
Conviene no exagerar. El BIS midió el efecto de las noticias sobre financiamiento de IA en la tasa a diez años de Estados Unidos y encontró subas de alrededor de 1,5 puntos básicos que se revirtieron en dos sesiones. Hasta ahora el contagio fue limitado. La advertencia no apunta al presente, apunta a la estructura.
Y ahí es donde la conversación se vuelve concreta para Argentina. Stargate Argentina, el proyecto de 25.000 millones de dólares anunciado en octubre de 2025, se armó con la misma lógica. OpenAI no aporta capital por adelantado y aparece como comprador de capacidad una vez terminada la obra, mientras Sur Energy lidera el proyecto bajo el RIGI. Es decir, el que promete usar la capacidad no es el que se endeuda para construirla. Desde el anuncio casi no hubo novedades, pero el diseño es la parte que importa, porque el Súper RIGI fue pensado para atraer exactamente este tipo de proyectos: piso de 1.000 millones de dólares, Ganancias al 15% y beneficios aduaneros y cambiarios sobre la base del RIGI de 2024, que garantiza estabilidad por treinta años. Para dimensionarlo, Cabase relevó 13 centros de datos de más de 1 MW en todo el país, con unos 32 MW en conjunto. Un solo proyecto patagónico de 500 MW multiplicaría esa capacidad más de quince veces.
El Estado ofrece estabilidad por décadas a un activo cuyo valor económico se define en una cláusula de renovación a cinco años. Y el régimen mide el monto anunciado, no la cadena de garantías que hay detrás. Esa diferencia ya se discute para el RIGI en general, y hasta exfuncionarios del gobierno de Macri dijeron que los beneficios del Súper RIGI no son sostenibles. En el caso de los centros de datos, el problema es más específico: quién se queda con el edificio, la deuda y la energía contratada si el cliente se va.
Lo que se viene
El Súper RIGI tiene media sanción y se negocia en el Senado, donde ya aparecieron diferencias sobre las exigencias energéticas para los grandes centros de datos. Afuera, las proyecciones hablan de cerca de un billón de dólares de inversión de los hiperescaladores en 2027. Si los equipos duran lo que dicen los propios contratos, los acuerdos que se firmen ahora van a enfrentar su primera renovación antes de 2031, mucho antes de que venza cualquier estabilidad fiscal. La reglamentación todavía puede pedir lo que el BIS echa en falta: cómo se financia cada proyecto, quién garantiza y qué pasa si el comprador de capacidad no renueva.
La cláusula pendiente
Las piezas encajan. Una ola de inversión financiada cada vez más con deuda que no se ve, activos que se deprecian más rápido que los bonos que los pagan, y un país que compite por atraer esos activos con incentivos de largo plazo y poca información sobre cómo están armados. Nada de esto vuelve mala la idea de tener centros de datos en Argentina. Lo que cambia es la pregunta que hay que hacerle a cada proyecto antes de firmar.
¿Vamos a leer la advertencia de Basilea como un problema de Wall Street, o como una cláusula que puede terminar en nuestros contratos?
Columna de IA por Esteban Terranova